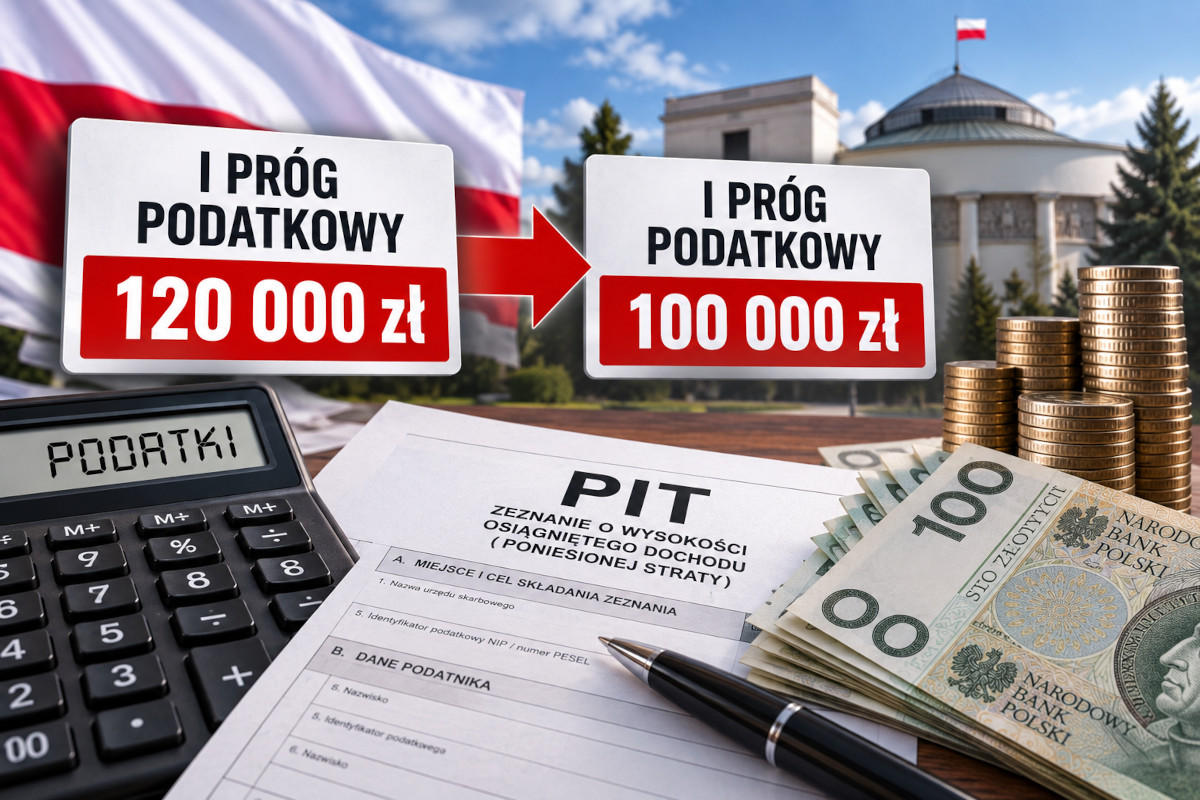
Obniżka pierwszego progu podatkowego ze 120 000 zł do 100 000 zł?
Obniżenie pierwszego progu podatkowego w skali podatkowej PIT z obecnych 120 000 zł do kwoty 100 000 zł i obciążenie nadwyżki (ponad kwotę 100 000 zł) stawką 32%, które miałoby „uchronić finanse publiczne od nadchodzącej zapaści” – jest postulatem petycji obywatelskiej, która w dniu 20 lipca 2026 r. została wniesiona do Ministerstwa Finansów.
Z projektu ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne, który został opublikowany w dniu 21 sierpnia br., wynika jednak, że Ministerstwo Finansów podjęło już decyzję co do kierunku, w którym ma ulec zmianie skala podatkowa w podatku dochodowym od osób fizycznych (PIT).
Pierwszy próg podatkowy w podatku dochodowym od osób fizycznych (PIT) – ile wynosi w obecnie obowiązującym stanie prawnym (jak przedstawia się skala podatkowa) i jakiej wysokości (miesięczne) wynagrodzenie (brutto) do niego kwalifikuje?
Od 1 stycznia 2022 r. – zgodnie z art. 27 ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych – kwota graniczna pomiędzy pierwszym i drugim przedziałem skali podatkowej wynosi 120 000 zł.
źródło: infor.pl